Educación financiera para los millennials
Los millennials tienen muchas ventajas: mejor educación, acceso a la información e innovaciones tecnológicas revolucionarias y mayor participación económica, por mencionar solo algunas. Sin embargo, al mismo tiempo tienen que lidiar con mayores dificultades financieras que sus predecesores.
Durante generaciones, los adultos jóvenes han sido recibidos en el mundo real con duras realidades, incluidas las dificultades de encontrar un trabajo,Pagando facturasy la necesidad de hacer compras importantes, como una casa o un automóvil. Además de estas presiones financieras de los jóvenes, los millennials tienen que lidiar con deudas estudiantiles infladas en un clima económico incierto. Las tasas de desempleo son más altas que nunca, pero incluso para aquellos que tienen la suerte de tener trabajos profesionales a tiempo completo,
Recientemente me encontré con un artículo titulado “
Se ha descrito a los millennials como malcriados, materialistas y cargados con un sentimiento de privilegio, pero en realidad, muchas probabilidades están en su contra. Según un nuevo estudio,
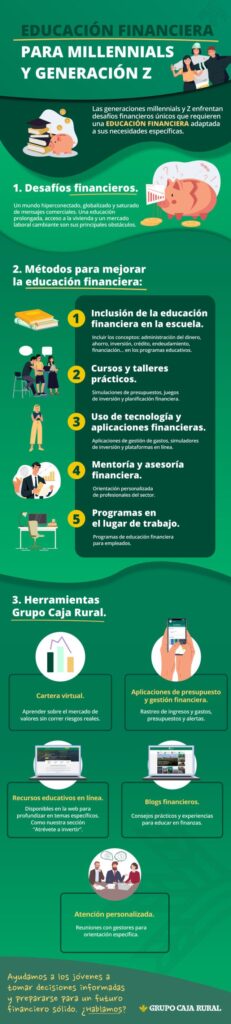
¿Dónde pueden los Millennials obtener educación financiera?
A pesar de que se considera que son los menos propensos a buscar asesoramiento financiero profesional, la alfabetización financiera está lentamente ascendiendo a la cima de la agenda de los millennials.
En línea
Internet ofrece abundante información sobre todos los temas financieros, desde la gestión de deudas hasta la elaboración de presupuestos. Obtener información financiera legítima es la parte complicada. Separar los hechos de los discursos de venta y las entidades depredadoras de los programas bien intencionados requiere un ojo agudo y un conocimiento de las finanzas. Si Internet es su fuente de conocimiento financiero, busque recursos imparciales y no comerciales en los que pueda confiar para evitar ser engañado.
Bancos
Los bancos se han convertido en una gran fuente de información financiera. Si necesita conocer las diferentes opciones de inversión, el momento ideal para dejar una cuenta corriente para estudiantes o asesoramiento sobre el plan de jubilación más adecuado, los profesionales bancarios pueden ayudarlo. Los millennials, nativos digitales, han sido los mayores beneficiarios de la banca en línea y móvil. Estas plataformas les han dado acceso a conocimientos y herramientas de gestión financiera invaluables.
Amigos y otros miembros de la comunidad
Algunos amigos parecen tenerlo todo resuelto en lo que se refiere a la gestión financiera. Algunos tienen mucha información sobre temas de finanzas personales. La fe ciega no es aconsejable, pero distinguir información fiable que se pueda aplicar a tu situación de acuerdos falsos que pueden llevarte a desastres financieros no es tan fácil como parece. Deberías buscar seminarios y talleres imparciales presentados por facilitadores que no estén interesados en ganar dinero fácil.
Familia
Los miembros de la familia influyen en la mayoría de las decisiones financieras de los millennials. Esto no incluye mirar los precios de las acciones en la televisión con sus padres; la participación activa en la gestión de las finanzas familiares crea una base sólida para los niños mientras se preparan para dejar el nido y entrar en el mundo real. Debería ser responsabilidad de los padres y tutores capacitar a estos jóvenes millennials con conocimientos financieros adquiridos a partir de la experiencia personal y el estudio.
Educadores financieros en la escuela
Lugar de trabajo
La educación financiera en el lugar de trabajo es importante, ya que la planificación de la jubilación ha pasado de los planes de beneficios a los planes de contribución. Se necesita algo más que responder algunas preguntas después de leer una presentación de PowerPoint sobre recursos humanos. Es necesario conocer los pros y los contras de las posibles opciones.
¿Cuál ha sido su mejor fuente de educación financiera, sea millennial o no? ¿Qué consejo le daría a alguien que recién comienza su camino hacia la educación financiera?
Brian es padre, esposo y profesional de TI de profesión. Es bloguero de finanzas personales desde y, junto con su familia, ha logrado saldar con éxito más de 100.000 dólares de deudas de consumo. Ahora que Brian está libre de deudas, su misión es ayudar a sus tres hijos a prepararse para sus vidas financieras y educar a otros para que logren el éxito financiero. Brian está involucrado en su comunidad local. Como presidente del Comité Financiero de la Junta de Educación de su distrito escolar local, ha ayudado a lanzar con éxito un programa de educación financiera desde jardín de infantes hasta 12.º grado en un distrito de seis mil estudiantes.
Deja un comentario